A indústria de insumos como pilar do financiamento do agronegócio brasileiro e o imperativo da segurança jurídica
Insumos como financiamento
O agronegócio se consolidou como um dos setores fundamentais para a economia nacional, exercendo papel determinante no abastecimento alimentar e no desenvolvimento socioeconômico do país. Nos últimos anos, o setor respondeu por aproximadamente um quarto do PIB brasileiro e por aproximadamente metade das exportações, além de gerar cerca de 28 milhões de empregos, representando 26% do total de pessoas ocupadas no Brasil.
Os números, contudo, contam apenas parte da história. Por trás de cada recorde de produção e exportação de produtos agropecuários, existe uma engrenagem financeira sofisticada que, ao longo das últimas décadas, deslocou-se dos bancos públicos para agentes econômicos do setor privado. Dentre esses atores privados, um menos óbvio: a própria indústria que fornece os insumos ao produtor.
Essa migração não é um mero detalhe técnico ou vetor despercebido. Ela redesenhou a forma como o campo brasileiro se financia e, por consequência, colocou no centro do debate jurídico um conjunto de garantias cuja preservação se tornou condição indispensável ao modelo. É sobre esse arranjo, e sobre as ameaças para desestabilizá-lo, que vale a pena refletir.
A imagem tradicional da concessão de crédito às atividades agropecuárias associa o financiamento das lavouras às medidas de governo, como o Plano Safra, e às linhas de crédito dos bancos oficiais. Cenário esse que mudou intensamente nos últimos 20 anos. O Plano Safra 2025/2026, o maior da história, disponibilizou R$ 516,2 bilhões, montante aquém das necessidades de um setor cada vez mais intensivo em capital. Sintomático o dado, trazido pela pesquisa do Sistema CNA/Senar, de que mais de 38% dos produtores rurais brasileiros nunca contrataram crédito rural oficial.
Foi esse o espaço que os agentes privados, dentre eles a indústria de insumos agrícolas, passaram a ocupar. O Mapeamento e Quantificação do Setor de Insumos Agrícolas de 2025, publicado pela CropLife Brasil em parceria com a Markestrat, com base em dados de 2024, ilustra a dimensão precisa dessa participação: do faturamento total do setor de R$ 112,7 bilhões, 72% envolveram alguma modalidade de crédito – o equivalente a R$ 80,8 bilhões, financiado pela indústria de defensivos químicos, bioinsumos e sementes aos produtores rurais brasileiros.
Esse crédito se distribui de maneira complexa e integrada, desviando da uniformidade. O canal de revendas concentra a maior fatia, R$ 44,3 bilhões, seguido da venda direta ao produtor, R$ 22,7 bilhões, e das cooperativas, R$ 13,8 bilhões. As revendas funcionam, na prática, como instituições de crédito descentralizadas, com uma capilaridade territorial que as redes bancárias não conseguem replicar.
O principal instrumento desse sistema é a operação de barter. Mecanismo em que o produtor adquire defensivos, fertilizantes e sementes antes do plantio e quita a dívida depois da colheita, entregando parte da própria produção como pagamento. Trata-se de uma operação comercial com um componente de concessão de crédito, que envolve o travamento de preços e proteção cambial. Em 2024, o barter movimentou R$ 12,6 bilhões.
Vale registrar que este volume todo opera sob um pressuposto. A indústria financia em larga escala porque conta com garantias que, por determinação legal, não se sujeitam aos efeitos de uma eventual recuperação judicial do produtor. É justamente esse pressuposto que vem sendo testado.
Escalada de recuperações judiciais
O ano de 2025 fechou com 1.990 pedidos de recuperação judicial no agronegócio, o maior volume da série histórica da Serasa Experian, iniciada em 2021, e alta de 56,4% em relação a 2024, quando foram registradas 1.272 solicitações. A título de comparação, em 2023 foram 534 pedidos. O salto é vertiginoso e se concentra nos grandes polos produtores nacionais: Mato Grosso, Goiás, Paraná, Mato Grosso do Sul e Minas Gerais lideraram as solicitações.
Muito embora exista situações de real crise econômico-financeira, observa-se, em algumas regiões do país, um descompasso entre o crescimento expressivo desses pedidos e o perfil de utilização previsto pela própria lei. O tema tem sido objeto de debate recorrente nos fóruns jurídicos especializados, em particular quanto aos casos em que a recuperação judicial é requerida sem que a situação de insolvência se mostre evidente. A recuperação judicial, concebida pelo art. 47 da Lei nº 11.101/2005 como instrumento para preservar empresas viáveis em crise, tem sido usada, em alguns casos, fora de sua finalidade original.
Quando esse descompasso se generaliza, o efeito sobre o mercado de crédito é sistêmico. Credores passam a precificar o risco de inadimplemento de forma generalizada, elevando spreads, endurecendo exigências de garantia e retraindo a oferta de crédito. As tradings, que financiam de 30% a 35% das safras de soja e milho, por exemplo, tornam-se mais seletivas. O custo recai sobre toda a cadeia, inclusive sobre os produtores financeiramente saudáveis, que acabam suportando um prêmio de risco que não criaram.
Segurança jurídica como condição de crédito
Neste cenário, a correta interpretação da lei se torna decisiva. Três premissas sustentam a viabilidade do financiamento privado e merecem destaque.
A primeira diz respeito à Cédula de Produto Rural (CPR) com liquidação física. O art. 11 da Lei nº 8.929/1994, com a redação dada pela Lei nº 14.112/2020, é expresso ao afastar dos efeitos da recuperação judicial os créditos e garantias cedulares vinculados a este tipo de CPR, inclusive os representativos de operações de barter. Assim, o credor mantém o direito à restituição dos bens acordados. Nesse caso, manter a dívida fora da recuperação judicial é o que viabiliza a operação.
A segunda refere-se aos créditos garantidos por alienação fiduciária, ou seja, àqueles em que um bem é posto como garantia a dívida. O art. 49, § 3º, da Lei nº 11.101/2005 retira tais créditos do alcance da recuperação, prevalecendo a propriedade fiduciária e as condições contratuais pactuadas.
A terceira, e mais sensível, envolve a parte final do art. 49, § 3º, que veda, durante o stay period, a retirada dos bens de capital essenciais à atividade do devedor. Alguns juízos têm ampliado esse conceito para nele incluir a própria produção agrícola, impedindo que credores fiduciários ou titulares de CPR física retirem produtos sobre os quais detêm direito.
O entendimento do Superior Tribunal de Justiça (STJ) aponta em sentido diverso. No Recurso Especial nº 1.991.989/MA, a Terceira Turma, sob relatoria da Ministra Nancy Andrighi, firmou que os grãos cultivados e comercializados constituem o produto da atividade empresarial, e não bem de capital, razão pela qual não se lhes aplica a ressalva da parte final do § 3º. Bem de capital, na leitura da Corte, é o bem corpóreo empregado no processo produtivo sem nele se consumir, como tratores, colheitadeiras e silos. O grão é o resultado da produção, não o seu instrumento. A mesma orientação foi reafirmada em outra decisão, AgInt nos EDcl no CC nº 203.085/SP, igualmente relatado pela Ministra Nancy Andrighi.
O agronegócio brasileiro, cruzado pelo capital, depende de um financiamento privado que só se realiza na medida em que as garantias que o lastreiam sejam resguardadas. A extraconcursalidade da CPR física e do barter, a não submissão dos créditos fiduciários ao plano de recuperação e a correta delimitação do que constitui bem de capital e bem essencial não são tecnicalidades de interesse restrito. São condições legislativas que determinam se o crédito ao produtor será mais amplo e barato ou mais escasso e caro.
Quanto maior a segurança jurídica conferida a quem financia a produção, mais acessível tende a ser o crédito para quem produz. Para o setor que sustenta a maior parcela das exportações brasileiras, essa não é uma equação secundária. É a própria base sobre a qual a próxima safra será plantada. Como representante da indústria de tecnologias, a CropLife Brasil acompanha com atenção o desenvolvimento desse debate e defende a aplicação consistente dos dispositivos legais vigentes, sob jurisprudência consolidada do STJ. A previsibilidade jurídica não é apenas um interesse exclusivo, mas uma condição estrutural para a competitividade setorial.
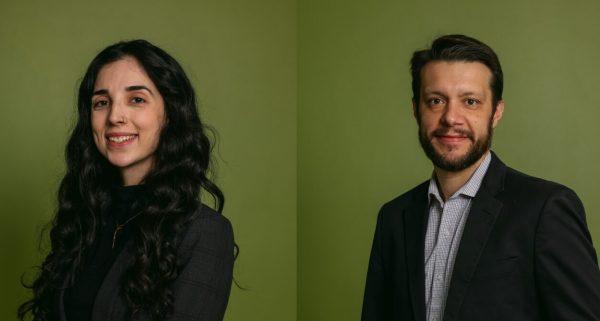
*Coautoria: Amanda Lima, Gerente Jurídico e de Compliance da CropLife Brasil e Renato Gomides, Gerente-Executivo da CropLife Brasil.
Foto: Divulgação